El Senado comenzará a debatir el proyecto de gastos y recursos del Gobierno provincial, que prevé administrar casi $19 billones durante el próximo año. Felipe Michlig destacó el equilibrio fiscal y las inversiones anunciadas por el Ejecutivo. Sin embargo, el articulado incorpora la posibilidad de crear una nueva entidad para organizar eventos, cuya estructura y controles todavía generan interrogantes. A eso se suman las advertencias sobre la actualización de impuestos y una particularidad del anuncio oficial que merece un análisis por separado.
El Presupuesto 2027 de la provincia de Santa Fe comenzará formalmente su recorrido parlamentario esta semana, luego de haber ingresado a la Cámara de Senadores el pasado viernes 30 de octubre. El proyecto enviado por el gobernador Maximiliano Pullaro tendrá estado parlamentario y el oficialismo buscará aprobar este jueves 5 de noviembre una preferencia para tratarlo en el recinto el próximo 19, con la intención de obtener la media sanción y remitirlo posteriormente a Diputados.
Se trata de una de las principales discusiones económicas y políticas que deberá afrontar la Legislatura durante el último tramo del año. No solamente porque establece las previsiones de ingresos y gastos para 2027, sino porque será el presupuesto que administrará el Gobierno provincial durante un año atravesado por las elecciones, en un contexto de dificultades económicas, demandas salariales y crecientes exigencias sobre los servicios públicos.
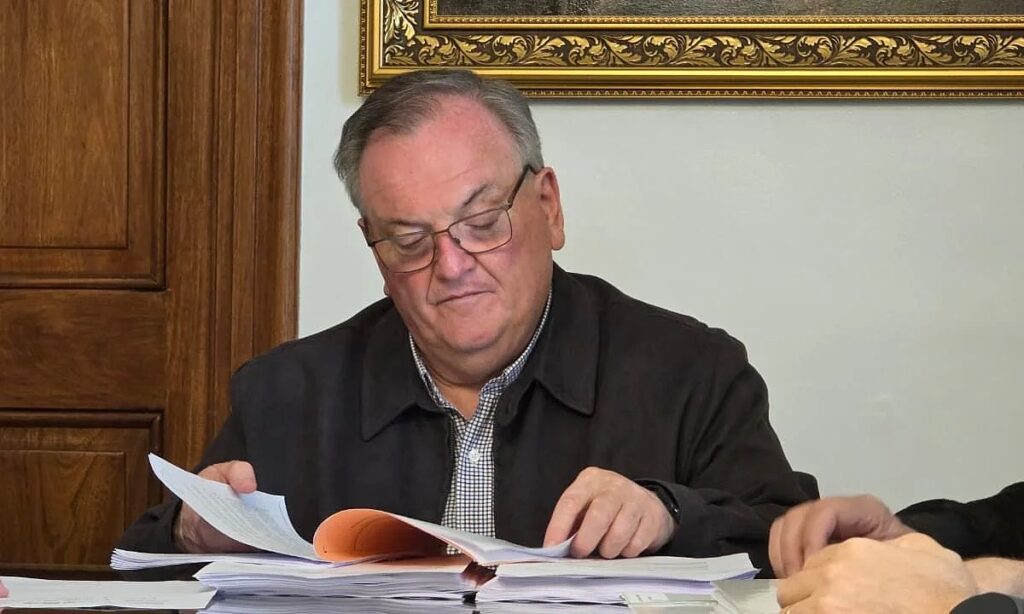
El expediente 53.649 fue recibido por el presidente provisional del Senado, Felipe Michlig, quien destacó que el Poder Ejecutivo cumplió con el plazo constitucional de presentación antes del 31 de octubre. El senador por San Cristóbal también puso en valor el trabajo del Ministerio de Economía, encabezado por Pablo Olivares, y defendió la orientación de una iniciativa que, según el oficialismo, busca combinar equilibrio fiscal con inversiones en áreas estratégicas.
El Gobierno proyecta recursos por aproximadamente $18,88 billones y gastos por $18,87 billones, con un resultado financiero positivo de $919 millones.
Sin embargo, detrás de los grandes números y de las prioridades anunciadas aparecen disposiciones que merecen un análisis más profundo, tanto por sus consecuencias económicas como por las facultades que el Ejecutivo pretende incorporar a través de la ley presupuestaria.
Michlig defiende el equilibrio fiscal y el oficialismo prepara los votos
El ingreso del Presupuesto por el Senado responde al criterio de alternar la cámara de origen durante la gestión provincial. En esta oportunidad, el oficialismo dispone de una mayoría que le permitiría avanzar sin grandes dificultades: Unidos para Cambiar Santa Fe cuenta con 14 de las 19 bancas, mientras que las cinco restantes corresponden al justicialismo.
De todos modos, los antecedentes muestran que los presupuestos provinciales suelen reunir acuerdos que exceden las diferencias partidarias. La incógnita es si esa dinámica se mantendrá en esta oportunidad, cuando el calendario electoral comienza a influir sobre las decisiones legislativas.
Michlig destacó especialmente las inversiones proyectadas en educación, seguridad, salud, infraestructura productiva y obras públicas. Según la distribución difundida por el Ejecutivo, Educación, Cultura y Deporte concentrarán $3,98 billones; Seguridad, $2,34 billones; Obras Públicas y Vivienda, $2,13 billones; Infraestructura Productiva, $1,92 billones; y Salud, $1,80 billones.
También resaltó las partidas destinadas a municipios y comunas, que considerando coparticipación y fondos específicos alcanzarían aproximadamente $1,9 billones.
Otro de los anuncios destacados es la creación del Fondo de Infraestructura Agropecuaria Santafesina, que permitiría destinar a obras vinculadas con el sector agropecuario la recaudación provincial del impuesto inmobiliario rural, una vez considerada la distribución que corresponde a los gobiernos locales.
El presidente provisional del Senado defendió la decisión como una política de Estado orientada a que los recursos aportados por el campo se traduzcan en infraestructura para la producción.
En materia de deuda, el oficialismo también remarca el cumplimiento de compromisos financieros. Según los datos presentados por Olivares, entre diciembre de 2023 y octubre de 2026 la Provincia canceló obligaciones por $338.844 millones y proyecta alcanzar $568.370 millones acumulados hacia diciembre de 2027.
El discurso oficial presenta así un presupuesto ordenado, con equilibrio fiscal, capacidad de inversión y cumplimiento de obligaciones. Pero el debate legislativo también debería determinar cómo se distribuirán efectivamente esos recursos y qué nuevas herramientas de administración pretende incorporar el Ejecutivo.
El artículo 69 y una nueva estructura que despierta interrogantes
Entre las disposiciones del proyecto aparece un artículo que merece especial atención y que podría convertirse en uno de los puntos más controvertidos de la discusión parlamentaria.
Se trata del artículo 69, mediante el cual el Poder Ejecutivo solicita autorización para crear una persona jurídica diferenciada del Estado provincial, destinada a producir, captar, cofinanciar y retener en Santa Fe eventos artísticos, culturales, deportivos, científicos, académicos, empresariales, congresos y convenciones.
El objetivo declarado es generar impacto económico, atraer visitantes y fortalecer la proyección provincial. En principio, se trata de finalidades que podrían contribuir al desarrollo turístico, cultural y productivo.
Sin embargo, la pregunta es por qué resulta necesario constituir una nueva estructura para desarrollar actividades que, al menos parcialmente, ya se encuentran dentro de las competencias de organismos existentes.
Santa Fe cuenta con un Ministerio de Cultura, áreas específicas de Deportes y Turismo, un Ministerio de Desarrollo Productivo y estructuras vinculadas con ciencia y tecnología. ¿Qué funciones no podrían cumplir esos organismos y por qué sería necesario crear una entidad diferenciada para desarrollar actividades semejantes?.
La iniciativa parece encontrar parte de su explicación en la experiencia de los Juegos Suramericanos, cuya organización requirió mecanismos específicos de gestión y contratación. El Gobierno buscaría aprovechar esa experiencia para atraer nuevos acontecimientos de relevancia nacional e internacional.
Pero existe una diferencia importante entre establecer una estructura excepcional para organizar una competencia deportiva determinada y crear un organismo con capacidad de actuación permanente sobre una amplia variedad de eventos.
El artículo 69 abre esa posibilidad sin definir todavía aspectos fundamentales de su funcionamiento. Entre ellos, la integración de sus autoridades, el financiamiento, los procedimientos de contratación y los mecanismos concretos de rendición de cuentas.
El texto tampoco determina por sí mismo que la entidad será privada ni establece una exención general de controles o licitaciones. Esas cuestiones dependerán del diseño jurídico y de las normas que finalmente regulen su actividad.
Precisamente por eso, el interrogante central es si esta nueva figura quedará sometida a controles equivalentes a los que rigen para los organismos públicos que administran recursos provinciales o si dispondrá de un régimen diferenciado que reduzca las exigencias habituales de transparencia y contratación.
No es una discusión menor. La eventual creación de una entidad que pueda financiar y contratar actividades culturales, deportivas y empresariales durante un año electoral exige conocer con precisión quién decidirá los destinos del dinero, cómo se seleccionarán los eventos y de qué manera se controlará cada erogación.
El riesgo sería transformar una herramienta excepcional de organización en un mecanismo permanente de administración de recursos públicos con reglas menos exigentes que las aplicables a las dependencias tradicionales del Estado.
Esa posibilidad todavía no puede darse por concretada, pero constituye una razón suficiente para que los legisladores exijan explicaciones antes de otorgar la autorización solicitada.
Ley Tributaria 2027
Mientras el Gobierno de Santa Fe termina de elaborar el proyecto de Ley Tributaria 2027, las primeras definiciones del ministro de Economía, Pablo Olivares, abren interrogantes sobre el impacto que tendrá la política impositiva provincial en un contexto de recesión, caída de la recaudación y deterioro de los ingresos de familias, comerciantes y pequeñas empresas.
El presupuesto fue presentado por la Tributaria no, pero el Ejecutivo anticipó que no modificará las alícuotas de los impuestos provinciales, aunque sí aplicará actualizaciones vinculadas con la inflación. Sin embargo, mantener las alícuotas no significa necesariamente que los contribuyentes pagarán lo mismo ni que se mantendrá su carga tributaria en relación con los ingresos. Una familia, un comercio o una pyme podrían enfrentar obligaciones mayores aun cuando su capacidad económica haya disminuido.
La discusión adquiere especial relevancia porque el Presupuesto 2027 proyecta recursos corrientes por $18,70 billones, aproximadamente un 34% más que los presupuestados para 2026, y un crecimiento económico del 4%. Estas estimaciones contrastan con los últimos indicadores provinciales, que muestran retrocesos en la actividad, la industria, el empleo privado y la recaudación real.
Uno de los principales interrogantes está relacionado con Ingresos Brutos, el tributo más importante para las finanzas provinciales. Al gravar ingresos derivados de la actividad económica y no directamente las ganancias, mantener sus alícuotas puede representar una carga significativa para comercios y pymes que registran menores ventas, mayores costos y una reducción de sus márgenes de rentabilidad.
También habrá que observar qué sucederá con el Inmobiliario Urbano y la Patente Automotor, especialmente respecto de las valuaciones fiscales, los topes de actualización y los beneficios por pago anticipado. En 2026, la Provincia estableció una bonificación del 35% para determinados pagos anuales anticipados, un beneficio que favorece a quienes disponen de recursos para cancelar sus obligaciones de una sola vez, mientras que otros contribuyentes necesitan distribuir los pagos durante el año.
Otro punto sensible será el destino del Impuesto Inmobiliario Rural. El Gobierno anunció que el 100% de su recaudación financiará el nuevo Fondo de Infraestructura Agropecuaria Santafesina. La medida abre interrogantes sobre su compatibilidad con el actual esquema de distribución de recursos entre Provincia, municipios y comunas, así como sobre los criterios de asignación y administración de los fondos.
La futura Ley Tributaria también deberá aclarar si incorporará beneficios específicos para sectores afectados por la crisis, actualizaciones de escalas y mínimos, facilidades de pago o mecanismos de alivio para contribuyentes con dificultades económicas. Hasta el momento, Olivares solamente anticipó la continuidad de los incentivos vigentes y la posibilidad de ampliarlos, sin precisar sus alcances.
La principal contradicción aparece entre la necesidad del Gobierno de sostener y aumentar la recaudación y la capacidad real de pago de los contribuyentes. En un escenario donde el Presupuesto 2027 proyecta un superávit de apenas $919 millones sobre casi $18,9 billones de gastos, cualquier desvío en los ingresos previstos podría comprometer el equilibrio fiscal.
Por eso, más allá de la promesa oficial de no aumentar alícuotas, la discusión de fondo será determinar si la Ley Tributaria 2027 contempla efectivamente la situación de una economía provincial debilitada o si se limitará a actualizar obligaciones impositivas sin garantizar que los ingresos de quienes deben afrontarlas acompañen esos incrementos.
El texto definitivo todavía no ingresó a la Legislatura, por lo que sus efectos concretos deberán evaluarse cuando se conozcan las escalas, valuaciones, bonificaciones y mecanismos de actualización propuestos.
Una particularidad del anuncio oficial que merece otra discusión
Existe además un aspecto del Presupuesto 2027 que merece ser observado con atención y que será objeto de un análisis específico de este medio.
El Gobierno presenta el resultado financiero positivo de $919 millones como parte de su política de equilibrio fiscal. Sin embargo, la lectura de ese dato exige distinguir entre los ingresos y gastos totales, el ahorro corriente y los mecanismos utilizados para financiar las inversiones.
Según las proyecciones oficiales, Santa Fe espera alcanzar un ahorro corriente de aproximadamente $2,28 billones, que permitiría financiar el 93% de los gastos de capital previstos para el próximo año.
El dato relevante no es solamente que el presupuesto proyecte un resultado positivo, sino cómo se construye ese equilibrio, qué partidas se priorizan y qué compromisos quedan condicionados por las proyecciones de ingresos y gastos.
También resulta necesario examinar la relación entre los anuncios de inversión, las asignaciones presupuestarias y la ejecución efectiva de los recursos.
El Presupuesto establece autorizaciones y previsiones, pero no garantiza por sí mismo que todas las obras anunciadas se ejecuten ni que cada área reciba durante el año la totalidad de los fondos proyectados.
En ese punto aparece una diferencia que suele quedar fuera de las presentaciones oficiales: una cosa es anunciar cuánto dinero se presupuestará y otra, muy distinta, demostrar cuánto terminará ejecutándose y con qué resultados.
Esta cuestión será desarrollada en una próxima publicación, con un análisis específico de las cifras y de la manera en que el Gobierno presenta sus prioridades económicas.
La Legislatura tendrá que discutir mucho más que números
El oficialismo buscará avanzar con rapidez en el Senado para obtener la media sanción del Presupuesto 2027 durante noviembre. La mayoría parlamentaria de Unidos constituye una ventaja importante para alcanzar ese objetivo, aunque el tratamiento permitirá conocer qué observaciones plantean los bloques opositores y qué modificaciones podrían introducirse.
La discusión no debería limitarse a confirmar el equilibrio fiscal que destaca el Gobierno ni a enumerar las partidas destinadas a educación, salud, seguridad y obras públicas.
También deberá establecer qué nuevas facultades pretende obtener el Ejecutivo, cómo se controlará la utilización de los recursos y cuál será el impacto concreto de la política tributaria sobre los santafesinos.
El artículo 69 merece explicaciones precisas sobre la necesidad de crear una nueva entidad, sus competencias, sus fuentes de financiamiento y el régimen de transparencia que deberá cumplir. La futura Ley Tributaria, por su parte, tendrá que permitir conocer si la decisión de no modificar alícuotas se traducirá efectivamente en una menor presión fiscal o si los contribuyentes deberán afrontar nuevos aumentos nominales.
En el último año de la gestión de Pullaro antes de las elecciones provinciales, esas definiciones adquieren una dimensión política adicional.
Porque el Presupuesto 2027 no solamente mostrará en qué pretende gastar el Gobierno: también dejará en evidencia qué instrumentos quiere utilizar para administrar los recursos, qué controles acepta y qué esfuerzos económicos les pedirá a los ciudadanos.
La Legislatura tiene ahora la oportunidad de discutir esas cuestiones antes de transformar las propuestas del Ejecutivo en ley. Y esa responsabilidad no debería quedar reducida a una votación de mayorías.